
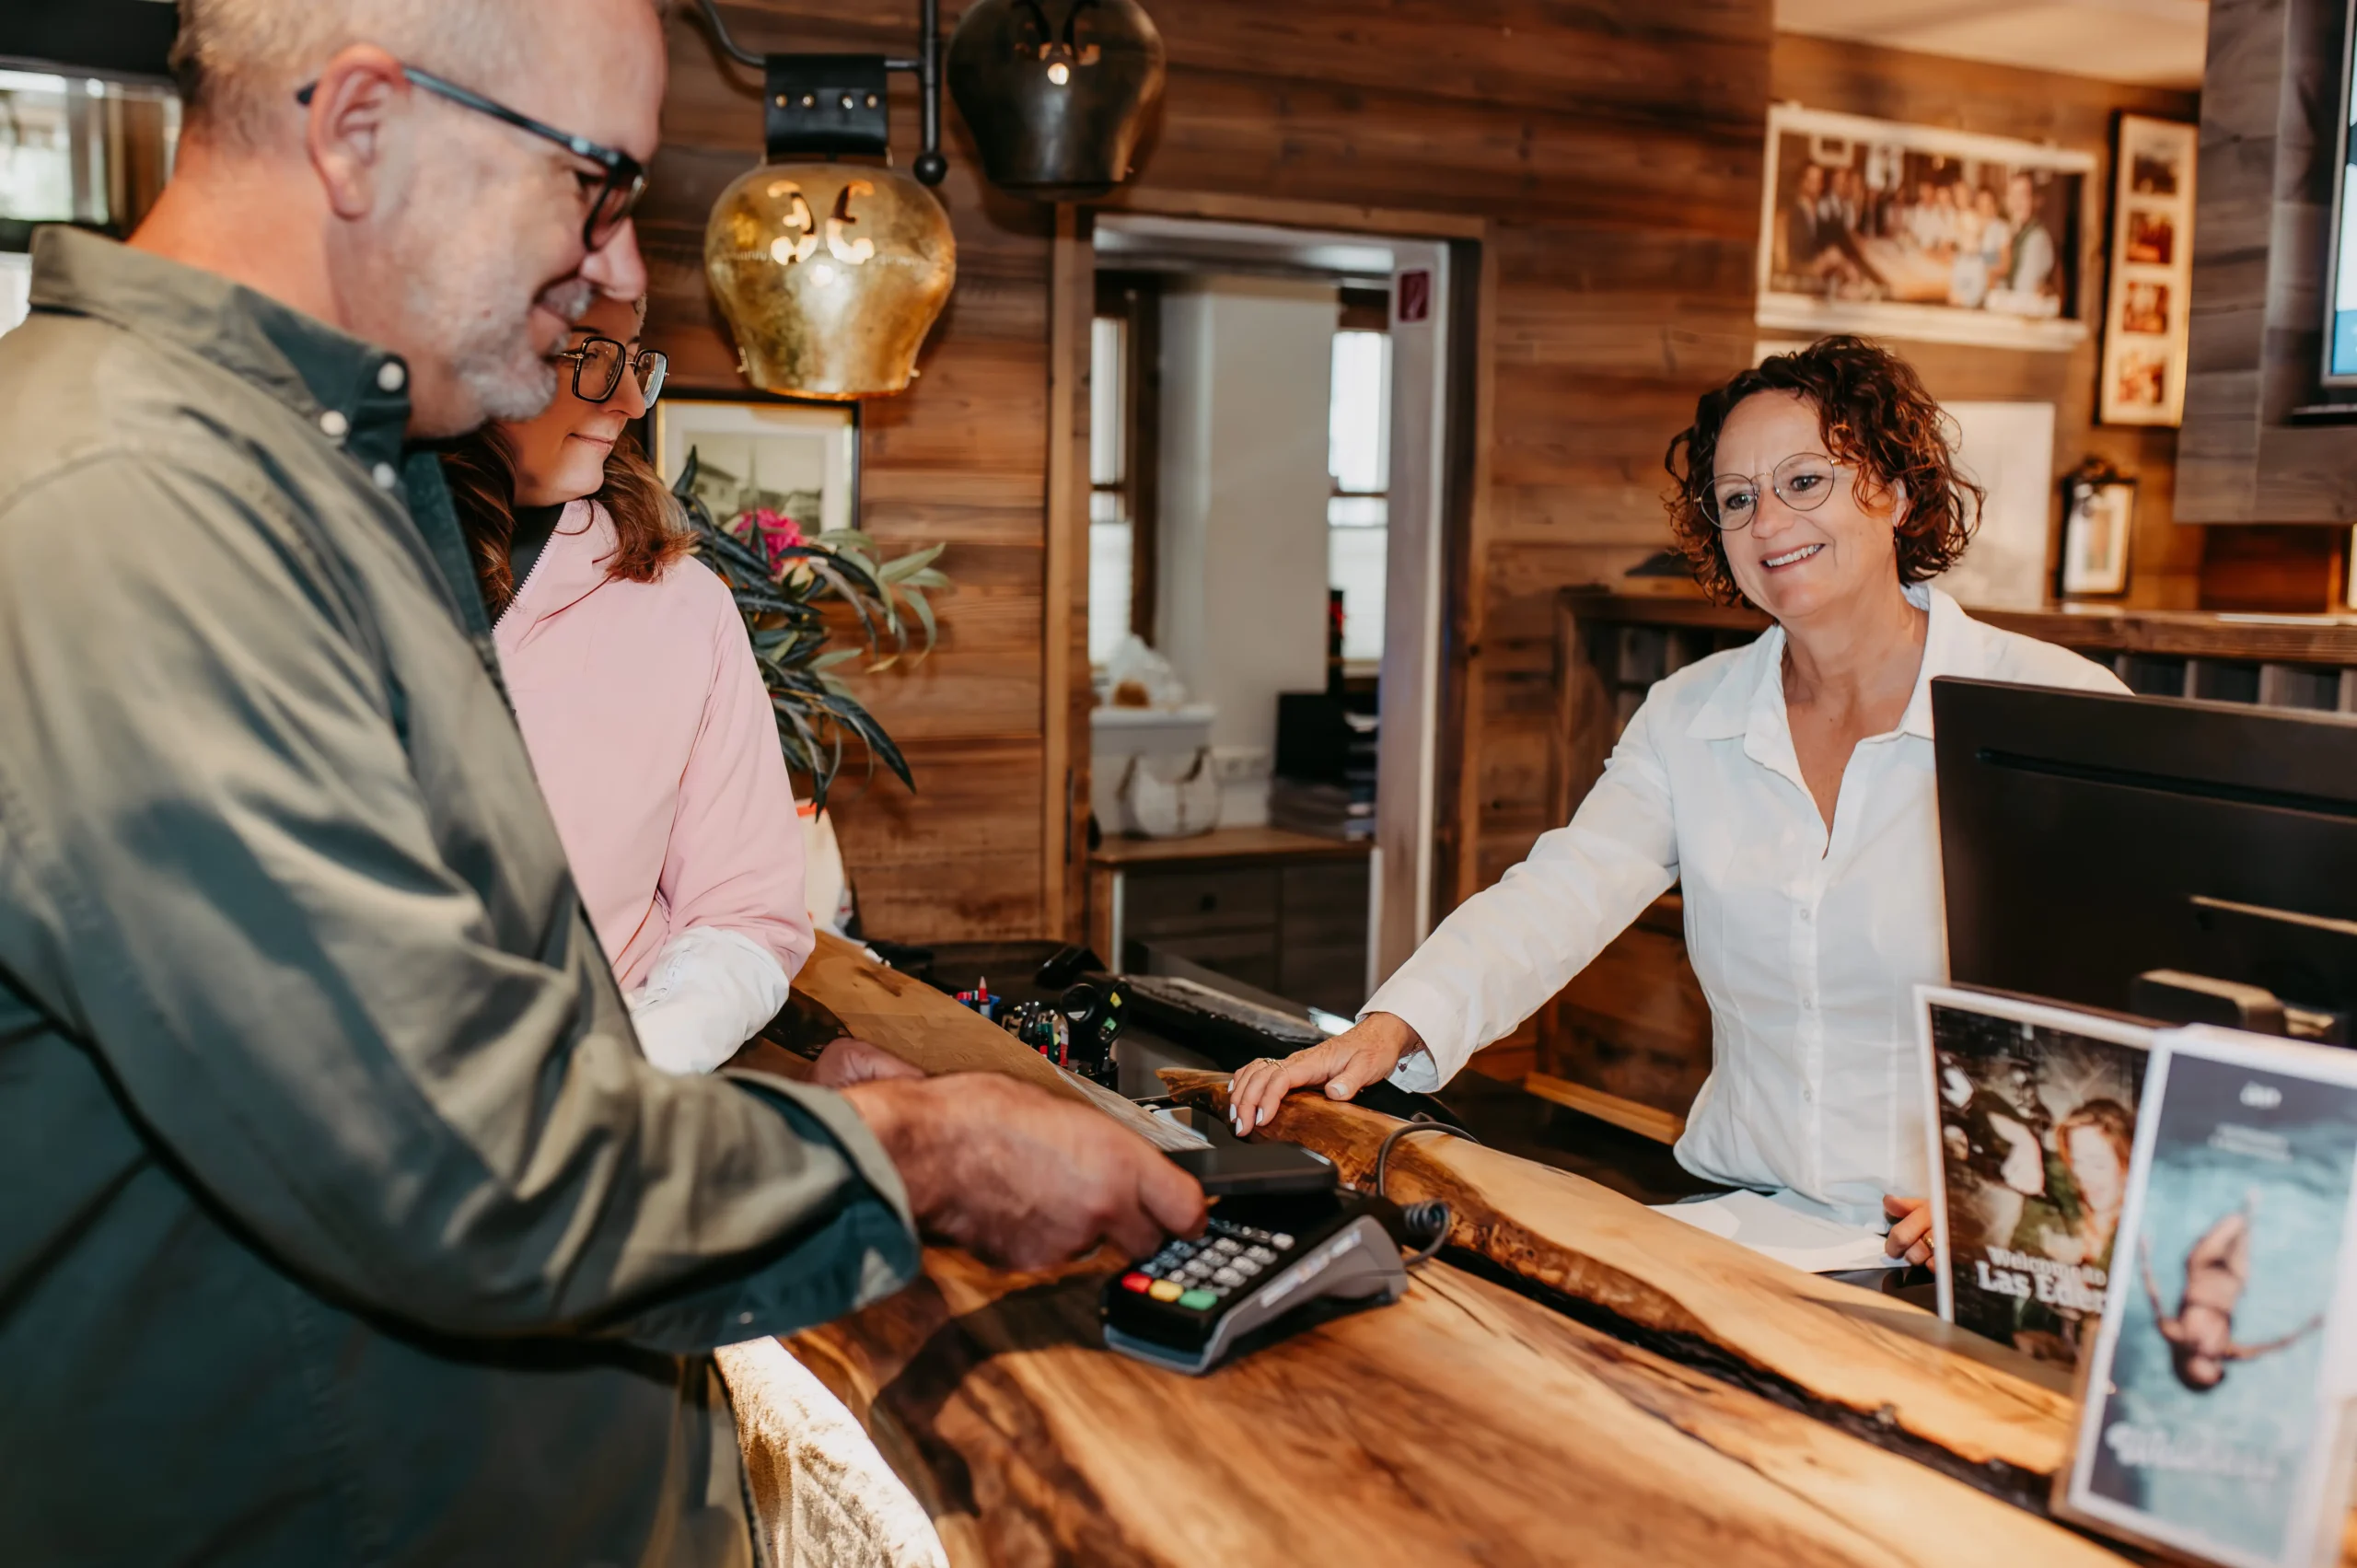
Ein Gast zahlt im Restaurant mit Karte. Für ihn dauert das drei Sekunden. Für den Wirt stehen dahinter potenziell fünf verschiedene Vertragspartner – Kartenanbieter wie Visa oder Mastercard, die Bank des Gastes, der Terminalhersteller, das Kassensystem und der Zahlungsabwickler. Mit hobex brauchen Sie dafür nur einen Vertrag und einen Ansprechpartner – weil wir nicht nur PSP sind, sondern selbst der Zahlungsabwickler. Was das genau heißt, erklären wir hier.
Was macht ein Payment Service Provider (PSP)?
Ein PSP ist die technische Zentrale zwischen Ihrer Kasse und der Zahlungswelt. Statt für jede Zahlungsart – Visa, Mastercard, Apple Pay, Google Pay – eine eigene Anbindung aufzubauen, braucht ein Unternehmen nur eine: die zum PSP.
Konkret übernimmt der PSP:
- Eine Schnittstelle für viele Zahlungsarten – Karte, kontaktlos, Wallet, alles über einen Zugang
- Weiterleitung der Transaktion an die zuständige Bank bzw. Kartenorganisation, sie entscheidet, ob die Zahlung freigegeben wird.
- Rückmeldung an die Kasse – „Zahlung angenommen“ oder „abgelehnt“, in Sekunden
- Sicherheit und Verschlüsselung der Zahlungsdaten nach PCI-DSS-Standard
- Gebündeltes Reporting – eine Übersicht statt fünf verschiedene Abrechnungen
Wie das Geld auf Ihrem Konto landet: Dafür sorgt der Acquirer
Der Acquirer holt das Geld vom Konto des Gastes und sorgt dafür, dass es beim Händler landet. Das darf nicht jeder: Visa und Mastercard lassen nur Institute mit eigener Banklizenz als direkte Vertragspartner zu. Wer diese Rolle übernimmt, braucht ausreichend Eigenkapital, muss sich laufenden Compliance-Prüfungen unterziehen – denn der Acquirer haftet im Schadensfall, etwa bei Betrug oder Chargebacks. So landet das Geld in jedem Fall auf Ihrem Konto.
Zwei Dinge, die deshalb nur der Acquirer macht:
- Die tatsächliche Gutschrift – er zieht das Geld von der Bank des Karteninhabers ein und überweist es auf das Konto des Händlers, in unserem Beispiel der Wirt.
- Das finanzielle Risiko – bei Chargebacks oder Betrug haftet der Acquirer gegenüber den Card Schemes, nicht der PSP. Das gilt auch dann, wenn der Händler das Geld gar nicht mehr zurückzahlen kann, etwa weil er insolvent ist – dann bleibt der Acquirer auf dem Schaden sitzen.
Was ist ein Chargeback?
Ein Kunde bestreitet eine Kartenzahlung nachträglich bei seiner Bank – etwa weil die Ware nie ankam, doppelt abgebucht wurde oder die Karte gestohlen war. Das kann auch Wochen oder Monate nach der Zahlung passieren, wenn das Geld längst beim Händler gelandet und vielleicht auch schon wieder ausgegeben ist. Genau dafür braucht es den Acquirer: Er garantiert die Rückzahlung, selbst wenn der Händler nicht mehr zahlen kann – ein Sicherheitsnetz für den Kunden und Händler, das für Vertrauen sorgt.
Eine Zahlung, fünf Schritte: So spielen beide zusammen
- Kunde zahlt mit Karte am Terminal
- PSP nimmt die Transaktion an und leitet sie weiter
- Kartenausgebende Bank prüft und gibt frei (oder lehnt ab)
- PSP meldet das Ergebnis zurück an die Kasse des Händlers
- Acquirer wickelt die Gutschrift ab – das Geld landet auf dem Händlerkonto
Für den Gast: drei Sekunden. Für den Händler: kein einziger Handgriff.
Warum Sie meistens beide brauchen
Ohne PSP: fünf technische Anbindungen für viele verschiedene Zahlungsarten. Ohne Acquirer: gar keine Kartenzahlung, weil niemand das Geld tatsächlich einzieht und auszahlt. Die beiden Rollen ergänzen sich – das eine ist die Technik, das andere das Bankgeschäft dahinter. Das Problem für Unternehmen: Die meisten Anbieter am Markt sind nur eines von beiden. Wer beides trennt einkauft, hat zwei Verträge, zwei Ansprechpartner, zwei Abrechnungen – und im Streitfall zwei Stellen, die sich gegenseitig die Zuständigkeit zuschieben können.
One stop shop: hobex macht beides für Sie
hobex ist PSP und Acquirer in einem. Die technische Anbindung und die Kartenabwicklung kommen aus einer Hand – ein Vertrag, eine Abrechnung, eine Ansprechperson, von der Kasse bis zur Gutschrift.